地方公務員のお金のリテラシー
【令和8年】年収の壁は103万から178万円へ!基礎控除ほか税制改正の変遷を徹底解説|地方公務員のお金のリテラシー
地方自治
2026.09.14
目次
『所得の壁』って何?どう変わってきて、今後どう変わるの?
税金については、現在(令和8年9月)、消費税に関するニュースが毎日取り上げられています。昨年(令和7年)話題となった「103万円の壁」はあまり話題に挙がらなくなりましたが、どんな壁だったのでしょうか。
所得税における諸控除の改正を「壁が動いた」と表現するとすれば、実は令和8年度の税制改正でも「壁がさらに動いた」と言えます。毎年改正があるとどう変わったのか分りにくいと思いますので、今回は、「壁が動く」以前から整理して説明します。なお、給与所得者(独身者)を中心にみていきます。
注)住民税の改正は紙面の都合上省略します。令和8年度改正は令和8年12月1日から施行され、原則として令和8年分以後の所得税について適用されます。(令和8年11月までの給与等及び公的年金等の源泉徴収事務に変更は生じません。)
この記事でわかること
- ・「103万円の壁」から「178万円の壁」への変遷
- ・令和7年・8年度における税制改正の仕組み
- ・基礎控除と給与所得控除の引き上げ内容
- ・配偶者控除などの所得要件の変更点
1.税制改正による『給与所得控除』と『所得控除』のしくみ
まず所得税のしくみを知りましょう。以下は給与所得者の所得税額計算の事例です。
この赤い丸を付けた二つ(給与所得控除、所得控除)が今回の改正のポイントです。
つまり、給与収入から、控除される金額が増えれば課税所得の金額が減少し、超過累進税率となっている所得税の納付税額が減少するということになります。
【図表1】
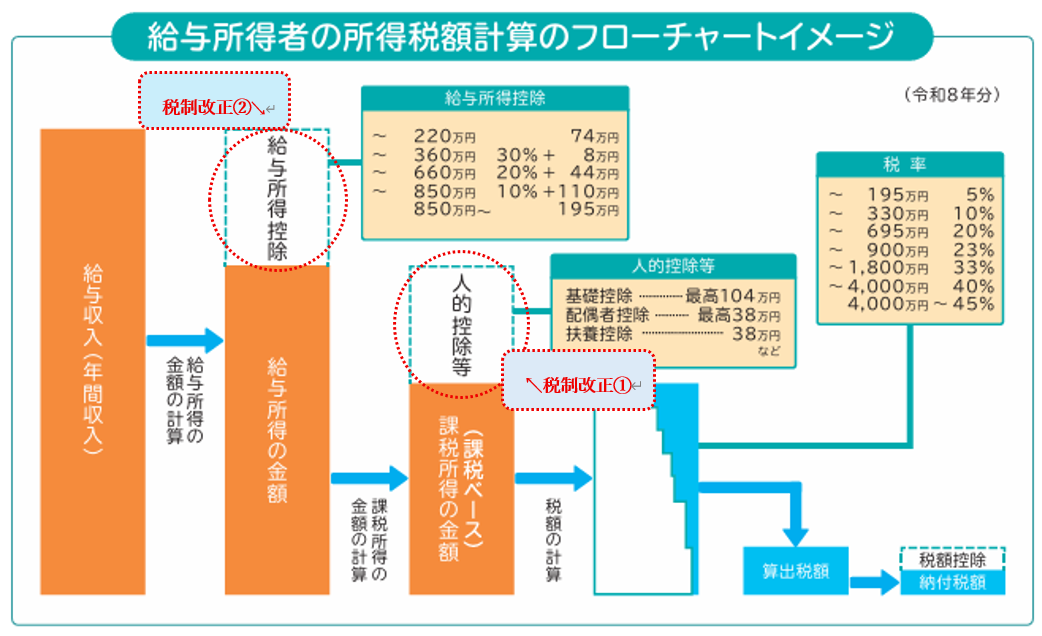
出典:財務省HP「もっと知りたい税のこと(令和8年7月発行)」を抜粋、加筆しました。
注)「23歳未満の扶養親族や特別障害者である扶養親族等を有する者等」及び「給与・年金の両方を有する者」の過去の税制改正の際に負担増とならない調整(所得金額調整控除)は省略します。
2.税制改正① 『所得控除の引き上げ』(令和6年度~8年度の変遷)
(1) 合計所得金額に応じた基礎控除額の引上げ
基礎控除については、物価上昇局面に対応するため、令和7年度および令和8年度の税制改正で大きな引き上げが行われました。
【図表2】の見方として、例えば、令和8・9年分の収入が給与収入だけで206万円の方(独身者)は、合計所得金額(下記3で説明する給与所得控除74万円を控除した額)は132万円となり、令和8・9年分の基礎控除額は104万円となります(注1)。
【図表2】税制改正による合計所得金額と基礎控除額の関係
| 合計所得金額 | 基礎控除額(改正された範囲) | ||||
|---|---|---|---|---|---|
| 令和8年度改正後(注1) | 令和7年度改正後(注1) | 改正前(令和6年分) | |||
| 令和8・9年分 | 令和10年分以後 | 令和7・8年分 | 令和9年分以後 | ||
| 132万円以下 | 104万円(注2) | 95万円(注2) | 95万円(注2) | 48万円 | |
| 132万円超 336万円以下 | 62万円 | 88万円(注2) | 58万円 | ||
| 336万円超 489万円以下 | 68万円(注2) | ||||
| 489万円超 655万円以下 | 67万円(注2) | 63万円(注2) | |||
| 655万円超2,350万円以下 | 62万円 | 58万円 | |||
出典:国税庁「源泉所得税の改正のあらまし」(令和8年4月)を抜粋・加筆しました。
注1)所得税法第86条の規定による基礎控除額62万円(改正前:58万円)に、租税特別措置法第41条の16の2の規定による加算額を加算した額となります。
2)この加算は、居住者についてのみ適用があります。
3) 下記(2)の改正後の給与所得控除額に基づいた金額であり、特定支出控除や所得金額調整控除の適用がある場合には、表の金額とは異なります。
4) 合計所得金額2,350万円超の場合の基礎控除額に改正はありません(2,350万円超2,400万円以下:48万円、2,400万円超2,450万円以下:32万円、2,450万円超2,500万円以下:16万円)。
【図表3】給与収入金額と、「壁」の関係
| 令和8・9年分 | 令和7年分 | 令和6年分 | |
|---|---|---|---|
| ①給与収入金額 | 178万円 | 160万円 | 103万円 |
| ②給与所得控除 | △ 74万円 | (当時)△65万円 | (当時)△ 55万円 |
| ③ ①-② | 104万円 | 95万円 | 48万円 |
| ④基礎控除額 | 104万円 | (当時) 95万円 | (当時) 48万円 |
| ⑤ ③-④ | 0万円 | 0万円 | 0万円 |
同じ条件で給与収入金額が178万円である場合には、令和8・9年分では課税所得金額⑤がゼロとなる、いわゆる「壁は178万円」となります。令和6年分は「103万円」、令和7年分は「160万円」と比較してみると、壁は動き続けているといえます。
毎年度税制改正が行われると、前年分との比較は分かっても、これらの改正前(令和6年分)との比較は難しくなります。特に令和7年度税制改正で定めた令和8年度以降の基礎控除額が、令和8年度税制改正で再度改正されていることもわかりにくい一因かと思います。
【解説】基礎控除改正の経緯
所得税は、基礎控除の額が定額ですので、物価が上昇すると実質的な税負担が増えることとなります。基礎控除の改正は次の2段階に分けて説明します。
第1段階 R6:48万円 →R7:58万円 →R8:62万円
まず、基礎控除は、平成7年以降控除額は変わっていませんでしたが、物価上昇局面にある現状から、
①令和7年度税制改正により所得税の基礎控除の額は、最高48万円から最高58万円に10万円(合計所得金額が2,350万円以下の場合)、率にして20%程度引き上げられました。なお、源泉徴収義務者の負担にも配慮しつつ、令和7年12月の年末調整から適用することとなりました。
②令和8年度税制改正では、2年ごとに物価上昇に連動して基礎控除等を引き上げることとし、基礎控除の額及び給与所得控除の最低保障額をそれぞれ4万円引き上げました。これを第1段階とします【図表4】。
【図表4】
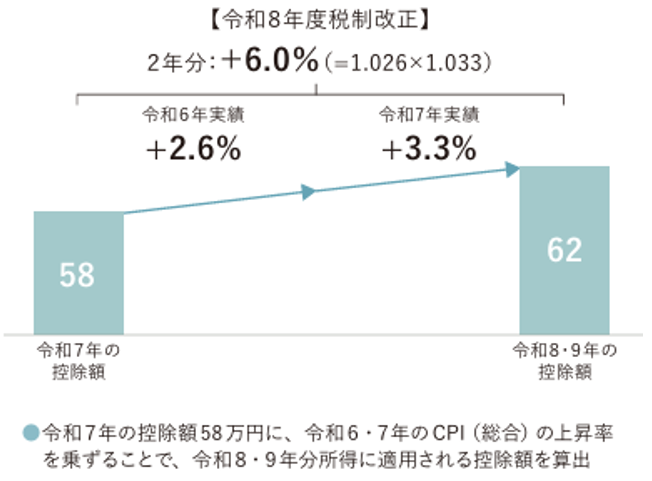
出典:財務省・税制関係パンフレット「令和8年度税制改正」(令和8年4月発行)ほか
第2段階 基礎控除のさらなる上乗せ
①続いて、令和7年度改正では(10万円を引き上げた上で)、低~中所得者の税負担に配慮し、所得階層ごとに最高37万円の基礎控除額の上乗せ特例を創設しました(衆議院修正による)。具体的には低所得者層の税負担に対して配慮する観点から、基礎控除の上乗せを恒久的措置として行うこととし、物価上昇に賃金上昇が追い付いていない状況を踏まえ、中所得者層を含めて税負担を軽減する観点から、高所得者優遇とならないような形で、所得に応じた基礎控除の上乗せを、2年間の時限措置として行うこととしました。
②加えて、令和8年度改正では、令和7年度税制改正で措置した基礎控除の上乗せ特例について、合計所得金額489万円(給与収入665万円相当)以下の場合の上乗せ額を42万円まで引き上げるとともに、給与所得控除の最低保障額を5万円上乗せする特例を創設します(いずれも令和8・9年分)。
以上、2つの段階を、まとめると【図表5】となります。
【図表5】基礎控除改正の経過
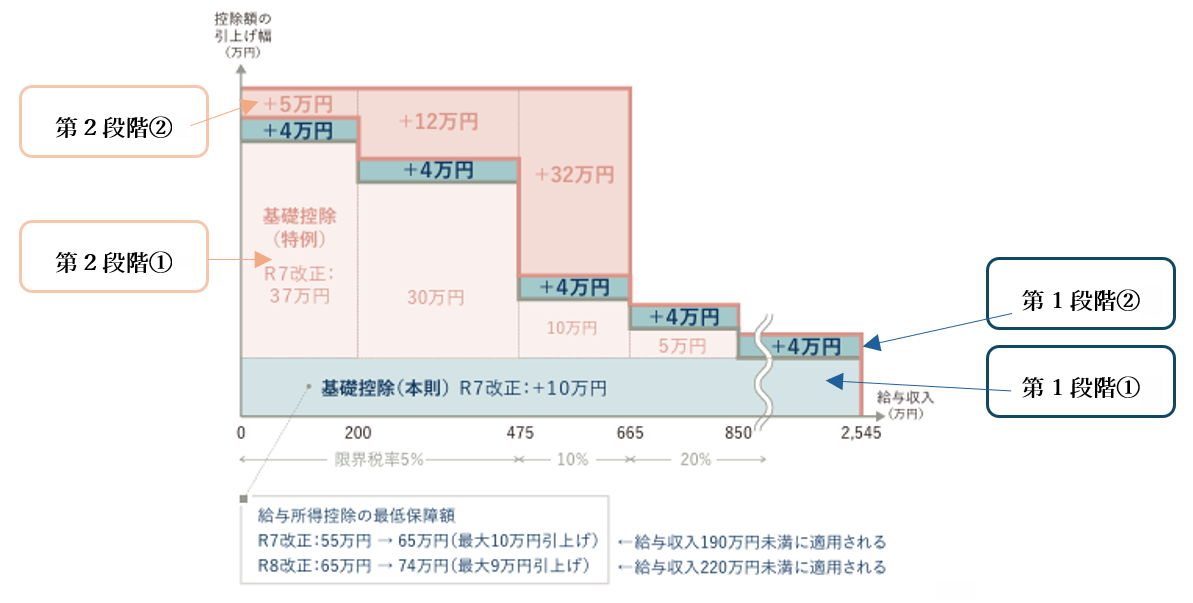
出典:財務省・税制関係パンフレット「令和8年度税制改正」(令和8年4月発行)を基に加筆しました。
(2) 扶養親族等の所得要件の改正
本稿は上記のとおり、給与所得者で独身者を前提に説明してきましたが、基礎控除額の引上げに伴い、次の表のとおり扶養控除など人的所得控除の対象となる扶養親族等の所得要件(注1)が改正されました。今まで配偶者や親族の所得が所得控除の要件を満たす上限を超えていたために、配偶者控除や扶養控除などが受けられなくなっていた方の一部について対象となるということです。これらは物価上昇局面等を配慮したものとされています。
また、令和7年度から、年齢19歳以上23歳未満のいわゆる大学生世代の要件を満たす方が親の扶養の範囲(金額)に収まるためにアルバイトの就業日数などを調整したことが、昨今の人手不足の一因と言われたことなどに対応するために、新たに導入された「特定親族特別控除」も同様に改正されています。
これらは独身者の控除ではないですが、大きな改正のため取り上げることとします。控除の位置づけは【図表1】を参照して確認してみてください。
【図表6】扶養親族等の所得要件の改正
| 扶養親族等の区分 | 所得要件(注1) (令和8・9年分における収入が給与だけの場合の収入金額(注2)) |
|
|---|---|---|
| 令和8年度税制改正後 | 同改正前 | |
| 扶養親族 同一生計配偶者 ひとり親の生計を一にする子 |
62万円以下 (136万円以下) |
58万円以下 (123万円以下) |
| 特定親族* | 62万円超 123万円以下 (136万円超 197万円以下) |
58 万円超 123万円以下 (123万円超 188万円以下) |
| 配偶者特別控除の対象となる配偶者* | 62万円超 133万円以下 (136万円超 207万円以下) |
58万円超 133万円以下 (123万円超 201万5,999円以下) |
| 勤労学生 | 89万円以下 (163万円以下) |
85万円以下 (150万円以下) |
出典:国税庁「源泉所得税の改正のあらまし」(令和8年4月)を抜粋・加筆しました。
注1) 合計所得金額(ひとり親の生計を一にする子については総所得金額等の合計額)の要件をいいます。
2)下記4給与所得控除の令和8年度税制改正前及び改正後のそれぞれの給与所得控除額に基づいた金額であり、特定支出控除の適用がある場合には、表の金額とは異なります。
*改正後の配偶者特別控除額及び特定親族特別控除額は、配偶者又は特定親族の合計所得金額、所得者の合計所得金額により、配偶者控除額(1万円~38万円)又は特定親族特別控除額(3万円~63万円)変動します(詳細は省略)。
3.税制改正② 『給与所得控除の最低保障額の引上げ』
イ 給与所得控除について、65万円の最低保障額が74万円に引き上げられました。
【図表7】給与所得控除の最低保障額の推移
| 給与等の収入金額 | 給与所得控除額(改正された範囲) | ||
|---|---|---|---|
| 令和8年度税制改正 | 令和7年度税制改正 | ||
| 令和8・9年分 | 令和10年分以後 | ||
| 190万円以下 | 74万円(注1) | その収入金額×30%+8万円 (69万円未満となる場合は69万円) |
65万円 |
| 190万円超220万円以下 | その収入金額×30%+8万円 | ||
注1)給与所得控除の最低控除額等の特例(租税特別措置法第29条の4)の適用後の給与所得控除額となります。給与等の収入金額が220万円超の場合の給与所得控除額に改正はありません。
2)令和6年度は給与等の収入金額の最低保障額は55万円
ロ 令和8・9年分の給与等の収入金額が69万1,000円以上220万円未満である場合には、その給与等に係る給与所得の金額については、上記イ及びロにかかわらず、次の金額とすることとされました。
| 給与等の収入金額 | 69万1,000円以上74万1,000円未満 | 74万1,000円以上219万1,000円未満 | 219万1,000円以上219万3,000円未満 | 219万3,000円以上219万6,000円未満 | 219万6,000円以上220万円未満 |
|---|---|---|---|---|---|
| その給与等に係る 給与所得の金額 |
なし | その収入金額 -74万円 |
145万1,000円 | 145万3,000円 | 145万6,000円 |
出典:国税庁「源泉所得税の改正のあらまし」(令和8年4月)を抜粋・加工しました。
【解説】給与所得控除改正の経緯
給与所得控除はご存じの方も多いと思いますが、例えば、医療費控除のように支払った領収書を集計して実額経費をもとに控除額を計算するのではなく、概算控除として給与所得控除は適用されます。また、その控除額は給与収入に応じて逓増しますが、近時、税制見直しにより「給与所得控除の適正化」として、現在、控除額の上限は195万円[給与収入:850万円超]となっています。
さて、令和7年度及び令和8年度の改正は、給与所得控除額の『控除額の上限』ではなく、『最低保障額の引き上げ』です。改正の理由は、「物価上昇への対応とともに、就業調整にも対応するとの観点」とされています。
改正前までは一番低いランク(給与収入180万円以下)が令和7年度改正では給与収入190万円となり、最低保障額が55万円(厳密には給与収入162.5万円から180万円までの控除額は、給与収入の40%マイナス10万円)から定額65万円となりました。
また、令和8年度には最低保障額が定額74万円となりました。【図表8】のとおり、控除額は給与収入に応じて逓増(控除額の上限:195万円[給与収入:850万円超](子育て世帯等の場合は210万円[給与収入:1,000万円超]))します。
【図表8】給与所得控除制度・給与所得控除の最低保障額の特例の概要
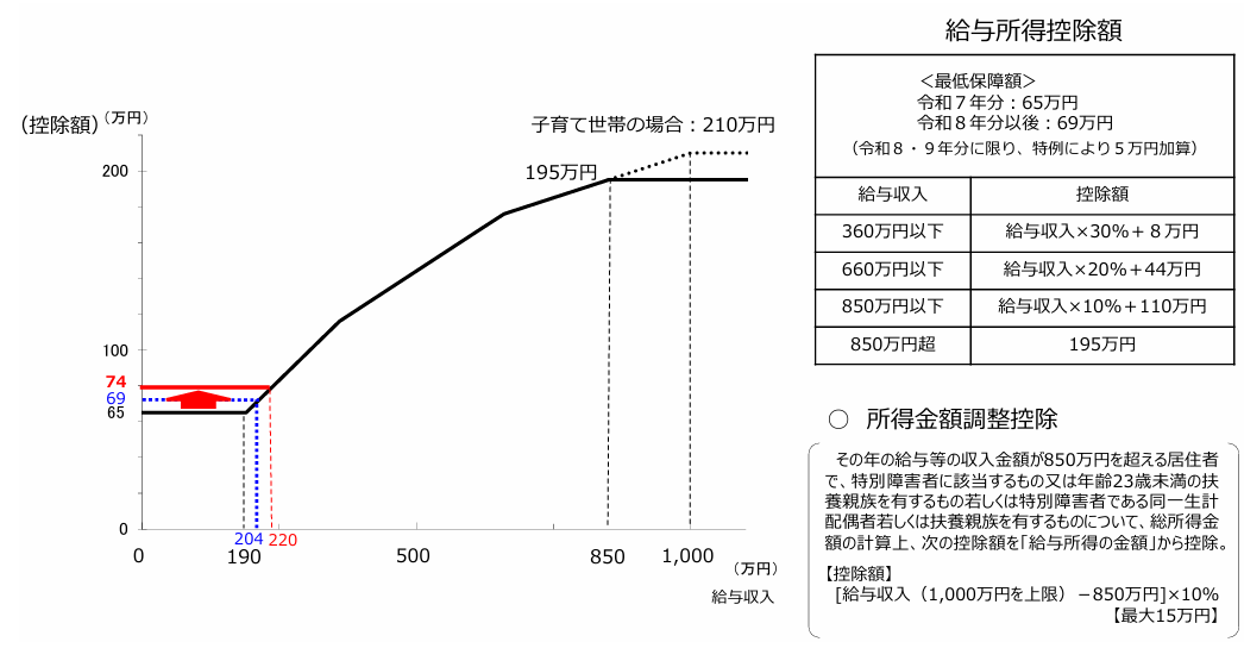
出典:財務省HP「わが国の税制の概要」『所得計算上の控除に関する資料』から抜粋しました。
今回のまとめ
令和7年度・令和8年度の税制改正は、物価上昇局面における税負担の調整及び就業調整への対応の観点から行われたものとされており、「壁」を整理しまとめると次のようになります。
- ①所得税の基礎控除の引上げ
- ②給与所得控除の最低保障額の引上げ
- ③所得控除(①以外)の所得要件及び一部所得控除額の引き上げ(ひとり親控除)
- ④特定親族特別控除(所得控除)の新設
「年収の壁」変遷まとめ
(1)所得者本人の年収の壁(所得税が発生するボーダーライン)の変遷
| 令和6年分以前 | 令和7年分 | 令和8・9年分 | 令和10年分以後 | |
|---|---|---|---|---|
| 合計所得金額 (給与収入のみの場合) |
48万円 (103万円) |
95万円 (160万円) |
104万円 (178万円) |
99万円 (168万円) |
(2)扶養親族等の年収の壁(扶養控除等の対象となるかのボーダーライン)の変遷
①同一生計配偶者、扶養親族
| 令和6年分以前 | 令和7年分 | 令和8・9年分 | 令和10年分以後 | |
|---|---|---|---|---|
| 合計所得金額 (給与収入のみの場合) |
48万円 (103万円) |
58万円 (123万円) |
62万円 (136万円) |
62万円 (131万円) |
②ひとり親の生計を一にする子
| 令和6年分以前 | 令和7年分 | 令和8・9年分 | 令和10年分以後 | |
|---|---|---|---|---|
| 総所得金額等 (給与収入のみの場合) |
48万円 (103万円) |
58万円 (123万円) |
62万円 (136万円) |
62万円 (131万円) |
③勤労学生
| 令和6年分以前 | 令和7年分 | 令和8・9年分 | 令和10年分以後 | |
|---|---|---|---|---|
| 合計所得金額 (給与収入のみの場合) |
75万円 (130万円) |
85万円 (150万円) |
89万円 (163万円) |
89万円 (158万円) |
④配偶者特別控除
| 令和6年分以前 | 令和7年分 | 令和8・9年分 | 令和10年分以後 | |
|---|---|---|---|---|
| 合計所得金額 (給与収入のみの場合) |
48万円超133万円以下 (103万円超201万5,999円以下) |
58万円超133万円以下 (123万円超201万5,999円以下) |
62万円超133万円以下 (136万円超207万円以下) |
62万円超133万円以下 (131万円超202万円以下) |
⑤特定親族特別控除
| 令和6年分以前 | 令和7年分 | 令和8・9年分 | 令和10年分以後 | |
|---|---|---|---|---|
| 合計所得金額 (給与収入のみの場合) |
ー ー |
58万円超123万円以下 (123万円超188万円以下) |
62万円超123万円以下 (136万円超197万円以下) |
62万円超123万円以下 (131万円超192万円以下) |