政策課題への一考察
指定管理者制度における人件費・物価スライドの実装を考える(下)― 対象経費・参照指標・協定変更をどう設計するか|政策課題への一考察 第125回
NEW地方自治
2026.10.06
目次
出典書籍:『月刊 地方財務』2026年9月号
★「政策課題への一考察」は「月刊 地方財務」で連載中です。本誌はこちらからチェック!
月刊 地方財務 2026年9月号
特別企画:財政課職員が選ぶ業務に役立つ100冊
編著者名:ぎょうせい/編
販売価格:1,870円(税込み)
詳細はこちら ≫
【政策課題への一考察 第125回】
指定管理者制度における人件費・物価スライドの実装を考える(下)
―対象経費・参照指標・協定変更をどう設計するか
株式会社日本政策総研研究員
松田 睦己
※2026年8月時点の内容です。
1 はじめに
前稿(上)では、指定管理における人件費・物価スライドが求められる背景、国の動向、先行自治体の制度設計の類型を整理した。指定管理者制度における人件費・物価スライドの導入には、全国共通の標準手法は存在せず、制度・運用の詳細は自治体ごとに設計する必要がある。
本稿(下)では、制度を実務上運用可能な形に落とし込むため、対象経費の設計、参照指標の選定、財政措置・協定変更との接続、人件費・物価スライドの望ましい導入ステップを整理する。
2 対象経費の設計
対象経費の範囲は、制度の実効性と運用可能性を左右する。対象を狭く設定すれば、確認資料が少なく、算定や協定変更の事務負担を抑えやすい。一方で、実際に価格変動の影響が生じている費目を対象外とすれば、指定管理者の収支悪化を十分に補正できない。反対に、対象を広く設定すれば、実態に即した調整はしやすくなるが、証明資料の確認や実績確認の負担は大きくなる。
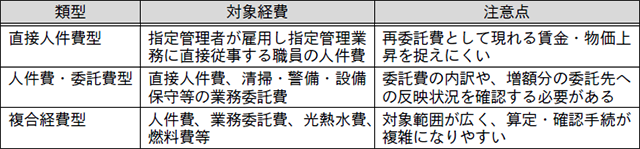
先行事例を整理すると、対象経費の考え方は、「(1)直接人件費型」「(2)人件費・委託費型」「(3)複合経費型」の3つに大別される。
図表1 対象経費別パターン
出典:筆者作成
(1)直接人件費型
横浜市の賃金水準スライド制度では、指定管理者から直接雇用されている職員を対象とし、再委託先職員や人材派遣職員は対象外とされている(1)。対象者は給与台帳や配置表等により確認しやすく、制度導入時の対象範囲を明確に設定しやすい。
注
(1)横浜市「指定管理者制度における賃金水準スライドの手引き」
https://www.city.yokohama.lg.jp/tsuzuki/kusei/shiteikanrisha/20230621204951667.files/0006_20230726.pdf
(2)人件費・委託費型
再委託依存度の高い施設では、委託先の労務費や管理費の上昇も指定管理者の収支に影響するため、業務委託費を対象とすることには合理性がある。
仙台市は、人件費に加えて、管理業務の一部を第三者へ委託する場合の委託費を対象としている。また、スライド額の人件費および物件費への反映状況を、反映状況調査票により確認する仕組みをとっている(2)。
注
(2)仙台市「指定管理者制度における指定管理料スライド制度導入の手引き」
https://www.city.sendai.jp/gyozaise/jigyosha/keyaku/pfi/kanrisha/oshirase/documents/suraidoseidotebikir806.pdf
(3)複合経費型
温浴施設、屋内スポーツ施設、文化施設、給食関係施設等では、電気、ガス、燃料等の価格変動が収支に大きく影響するため、幅広い経費を対象とすることが運営実態に合いやすい。
埼玉県では、人件費、業務委託費、水道光熱費・燃料費を対象とし、対象経費計算書の提出に加えて、必要に応じたヒアリングや資料提出を組み合わせている(3)。対象経費を広く設定する場合には、算定方法だけでなく、確認資料や実績確認の手続もあらかじめ定めることが重要となる。
注
(3)埼玉県「指定管理者制度におけるスライド制度運用の手引き」
https://www.pref.saitama.lg.jp/documents/281036/slideseidounyoutebiki080428.pdf
*
以上を踏まえ、対象経費の設計では、どこまで価格変動を捕捉するかを施設特性に応じて判断する必要がある。直接人件費型は確認のしやすさから、制度導入のハードルが低い。一方で、再委託依存度が高い施設では、人件費・委託費型により業務委託費を対象に含めなければ、収支実態を捉えにくい。さらに、エネルギー負担が大きい施設では、複合経費型により水道光熱費や燃料費まで含める必要がある。
ただし、対象を広げるほど、証明可能性と事務負担の問題は大きくなる。再委託先、派遣労働者、本社間接部門の費用まで広く取り込もうとすれば、確認資料が膨らみ、運用が複雑化する。また、複数の費目を対象にする場合、算定、確認、協定変更、実績確認の手続も複雑になる。したがって、対象経費の範囲は、制度の精緻さだけでなく、確認可能性、事務負担、財政措置との接続可能性を踏まえて決定する必要がある。
3 参照指標の選定
スライド制度における参照指標の設定は、指標の客観性だけではなく、公表時期やタイムラグ、予算編成・協定変更との相性、庁内外への説明可能性を含めて検討する必要がある。たとえ精緻な統計であっても、公表時期が遅く、予算編成や年度協定変更に間に合わなければ、指標として不適切である。したがって、参照指標は統計としての正確さだけでなく、実務で使えるかという観点から選定することがポイントである。
(1)人件費関連指標
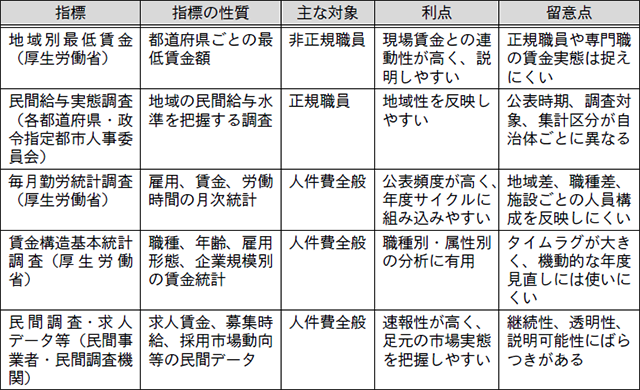
人件費関連指標を指標の性質、主な対象、利点、留意点で整理すると図表2のとおりである。
図表2 人件費関連指標の比較
出典:筆者作成
地域別最低賃金は、清掃、警備、受付、給食調理等、現場賃金が最低賃金に近接する業務で用いやすい。一方で、正規職員や専門職など、最低賃金水準から離れた職種には適合しにくい。民間給与実態調査は、地域の民間給与水準を反映しやすく、正規職員相当の賃金水準を説明する指標として有力である。毎月勤労統計調査は、公表頻度が高く、年度途中の賃金動向を比較的早く把握できるが、地域差や職種差は捕捉しづらい。賃金構造基本統計調査は、職種別・属性別の賃金実態を把握するには有用であるが、タイムラグが大きく、機動的なスライド算定の主指標にはなじみにくい。
また、求人賃金、募集時給、職種別賃金、採用市場動向等の民間調査・求人データも補助指標となり得る。公的統計より速報性が高く、足元の人材需給を把握しやすい点に利点がある。ただし、調査対象、地域区分、継続性、算定方法の透明性にはばらつきがあるため、主指標として用いる場合には慎重な検討が必要である。
(2)物価関連指標
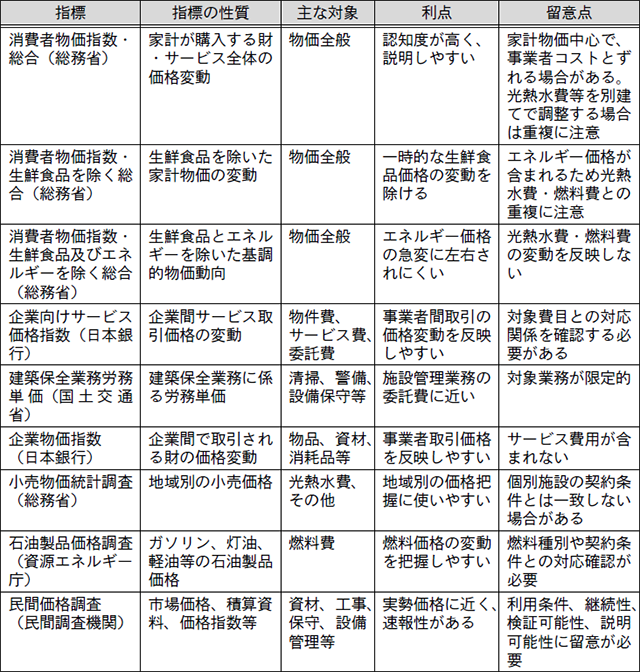
物価関連指標を指標の性質、主な対象、利点、留意点で整理すると図表3のとおりである。
図表3 物価関連指標の比較
出典:筆者作成
消費者物価指数を用いる場合は、「総合」「生鮮食品を除く総合」「生鮮食品及びエネルギーを除く総合」の違いに留意する必要がある。総合指数は物価全体を説明しやすい一方、生鮮食品やエネルギー価格の変動を含む。生鮮食品を除く総合指数は、生鮮食品の影響を除くものの、エネルギー価格は含んでいる。生鮮食品及びエネルギーを除く総合指数は、基調的な物価動向を把握しやすいが、光熱水費や燃料費の変動は反映しない。したがって、消費者物価指数と光熱水費・燃料費の個別指標を併用する場合は、対象費目の重複に注意が必要である。
企業向けサービス価格指数(日本銀行)は、企業間で取引されるサービス価格の変動を示す指標であり、物件費、サービス購入費、委託費の把握に向く。建築保全業務労務単価(国土交通省)は、官庁施設の建築保全業務に係る費用を積算するための参考単価であり、施設管理業務に係る労務費の参照候補となる。企業物価指数(日本銀行)は、企業間で取引される財の価格変動を示す指標であり、物品、資材、消耗品等の価格変動を把握する際の参照候補となる。小売物価統計調査(総務省)や石油製品価格調査(資源エネルギー庁)は、燃料費や一部の光熱関連価格の変動を把握する際の参照候補となる。ただし、指定管理施設の契約条件と統計上の価格区分が一致するとは限らないため、施設の実際の契約形態との対応関係を確認する必要がある。
*
以上を踏まえると、参照指標は、単一指標ですべてを処理するのではなく、対象経費の性質に応じて使い分けることが望ましい。ただし、指標を細かく使い分けるほど、算定は精緻になる一方、制度は複雑になる。参照指標の選定では、客観性、費目との対応関係、公表時期、説明可能性、事務負担に加え、算定基礎の重複排除を考慮する必要がある。
4 財政措置・協定変更との接続
人件費・物価スライドの実効性を担保するには、算定結果を、どの年度の予算に反映し、どの協定を変更し、どの時期に支払うのかをあらかじめ整理する必要がある。以下では、必要な対応を財政措置、協定変更、実績確認・精算に分けて整理する。
(1)財政措置
財政措置の方法は、翌年度当初予算への反映と、年度途中の補正予算が考えられる。翌年度当初予算への反映は、年次の指標変動を翌年度の指定管理料に反映する方法である。毎年度算定・スライド型や毎年度算定・リスク控除付きスライド型では、この方法を基本とすることが考えられる。ただし、予算要求時期までに参照指標が公表されていなければ、翌年度当初予算に正確な算定額を反映できない。そのため、参照指標を選定する際には、公表時期と予算編成時期との関係を確認する必要がある。
年度途中の補正予算は、急激な物価高騰や燃料費上昇など、年度内に対応する必要がある場合に用いられる。ただし、補正予算は議決や執行時期の制約を受けるため、指定管理者への支払時期が遅れる可能性がある。年度途中対応を制度上予定する場合は、発動条件、算定時点、支払時期をあらかじめ定めることが望ましい。
(2)協定変更
協定変更の方法は、年度協定変更と基本協定変更が考えられる。年度協定変更は、基本協定の枠組みを維持しながら、年度ごとの指定管理料を変更する方法である。指定期間全体の協定構造を大きく変更せずに、年次の価格変動を反映できる点に利点がある。一方で、基本協定における指定管理料総額、変更条項、リスク分担条項との関係を整理しておかなければ、年度協定で調整できる範囲が不明確になる点に注意が必要である。
基本協定変更は、指定期間全体の指定管理料総額や前提条件を変更する場合に必要となる。例えば、物価・賃金水準の変動が一時的なものではなく、指定期間全体の収支前提を見直す必要がある場合には、基本協定の変更を検討することになる。ただし、基本協定変更は、公募条件や選定時の提案内容にも関係するため、変更理由や変更範囲について十分な事前説明が必要となる。
先行事例を見ると、伊勢市のように、基本協定の総額を変えず、年度協定で調整する仕組みは、指定期間全体の契約構造を維持しながら年次変動に対応する設計として参考になる(4)。一方、熊本市のように、算定、通知、協議、予算要求、年度協定変更までを一連の手続として定める方法は、財政措置と協定変更の接続を明確にする設計といえる(5) 。
注
(4)伊勢市「指定管理者制度における指定管理料スライド制度運用の手引き」
https://www.city.ise.mie.jp/_res/projects/default_project/_page_/001/017/068/shiteikanriryoslide.pdf
(5)熊本市「指定管理者制度運用マニュアル別冊指定管理者制度導入施設における物価変動対策について」(令和8年3月改訂)
https://www.city.kumamoto.jp/kiji00342626/3_42626_up_xqalrmxz.pdf
(5)熊本市「指定管理者制度運用マニュアル別冊指定管理者制度導入施設における物価変動対策について」(令和8年7月改訂)
https://www.city.kumamoto.jp/kiji00342626/3_42626_up_gypgtpj2.pdf
(3)実績確認・精算
さらに、いずれの方法を採る場合でも、実績確認・精算の設計が必要となる。スライドによる増額分が人件費、委託費、光熱水費等に適正に反映されたかを確認しなければ、制度目的が達成されたかを把握できない。特に、人件費や再委託費への反映を目的とする場合は、指定管理者の内部人件費だけでなく、再委託先への支払や賃金への反映状況をどこまで確認するかを整理する必要がある。
ただし、実績確認を厳格にしすぎると、自治体と指定管理者の双方に過大な事務負担が生じる。したがって、確認資料の範囲、提出時期、精算の有無、未使用額や過大支払額の返還方法を事前に定める必要がある。全件について詳細な証憑確認を行うのか、一定額以上の場合に限定するのか、サンプル確認や自己申告を併用するのかといった設計も検討課題となる。
また、一時的な物価高騰対策支援金と、恒常的なスライド制度は区別すべきである。前者は、特定年度の急激な物価高騰等に対応する単年度の財政措置である。後者は、指定管理料の見直しを協定や運用ルールにあらかじめ組み込む恒常的な価格調整制度である。両者を混同すると、同一費目への二重補填、事業者間の不公平、制度の継続性の低下といった問題が生じる。
5 人件費・物価スライドの望ましい導入ステップ
指定管理における人件費・物価スライドは、最初から完成された制度を一括して導入するのではなく、段階的に整備していくのが現実的である。具体的には、まずは協議・見直し条項の整理から始め、価格調整ルールの明確度を高める。そのうえで、対象経費の範囲、参照指標、財政措置・協定変更・実績確認への接続を段階的に深めることが求められる。
(1)第1段階:協議・見直し条項の整理
第1段階は、基本協定における協議条項・不可抗力条項の整理である。すべての施設に一律のスライド制度を導入する必要はなく、まずは、著しい物価・人件費変動が生じた場合に、協議または見直しを行う余地を制度上明確にするだけでも、運用上の意義は大きい。この段階で確認すべきは、現行の基本協定書ひな型における協議条項・不可抗力条項・リスク分担条項の文言、所管施設ごとの労務費比率・水道光熱費比率・再委託比率、過去の協議事例、制度所管課・施設所管課・財政課・契約課の役割分担である。
(2)第2段階:発動条件付き算定・スライド型の導入
第2段階は、発動条件付き算定・スライド型の導入である。指標変動が一定水準に達した場合に限り、あらかじめ定めた算定式に基づいて指定管理料を増減する設計である。一定水準に達しない変動は指定管理者の通常リスクとして残すため、自治体側から見れば財政負担を制御しやすく、制度導入時の予見可能性も高い。この段階では、まず対象経費を直接人件費に限定し、参照指標も地域別最低賃金(厚生労働省(6))や民間給与実態調査(各都道府県・政令指定都市人事委員会)等の客観性・継続性に優れたものに絞る方法が現実的な選択肢となる。もっとも、再委託費や水道光熱費の影響が大きい施設では、導入当初から対象経費を広く設定する設計も考えられる。
注
(6)厚生労働省「令和7年度地域別最低賃金額の改定状況について」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/minimumichiran/index.html
(3)第3段階:毎年度算定・スライド型・毎年度算定・リスク控除付きスライド型への展開
第3段階は、毎年度算定・スライド型または毎年度算定・リスク控除付きスライド型への展開である。毎年度算定・スライド型は、指標変動を毎年度指定管理料に反映する設計であり、指定管理者側に残る価格変動リスクを抑える効果がある一方、自治体側の財政負担は相対的に大きくなる。毎年度算定・リスク控除付きスライド型は、両者の中間に位置づけられ、毎年度算定を行いつつ、一定範囲を指定管理者の通常リスクとして残す設計である。
(4)第4段階:対象経費の拡張
第4段階は、対象経費の拡張である。スライド型が一定程度整備された後は、施設特性に応じて、対象経費を直接人件費から人件費・委託費型、さらには複合経費型へと拡張することが考えられる。ただし、すべての施設に同じ対象経費・同じ参照指標を用いる必要はない。再委託依存度の高い施設、エネルギー負担が大きい施設など、施設類型ごとに対象経費を切り分けるほうが、より実態に即した運用が可能となる。
(5)第5段階:財政措置・協定変更・実績確認の標準化
第5段階は、算定結果を、財政措置、協定変更、支払、実績確認に接続するための手続を標準化することである。算定結果をどの年度の予算に反映するのか、当初予算と補正予算のどちらで処理するのか、年度協定変更で対応するのか、基本協定変更が必要となるのか、実績確認や精算をどの範囲で行うのかなどを、横断的なルールとして整備する。これにより、スライド制度は「例外対応」から「通常の制度運用」に移行することが可能となる。
6 おわりに
本稿(下)では、対象経費の設計、参照指標の選定、財政措置・協定変更との接続、人件費・物価スライドの望ましい導入ステップを整理した。
指定管理における人件費・物価スライドは、単に算定式を設ければ機能するものではない。対象経費をどこまで含めるか、どの参照指標を用いるか、算定結果をどの年度の予算に反映するか、年度協定または基本協定をどう変更するか、増額分が人件費や再委託費等に適正に反映されたかをどう確認するかを、一体的に設計する必要がある。
今後の自治体に問われているのは、安く発注することではない。指定管理者制度の本来の目的である、民間事業者等のノウハウや柔軟な運営を通じた公の施設のサービス向上を実現するためには、履行可能な価格で公共サービスを持続的に担ってもらえる仕組みが必要である。人件費・物価スライドは、そのための価格調整ルールであり、価格変動を契約・財政・監査の各局面においてどう扱うかという、発注者責任として認識すべきであると考える。
また、松田睦己「【公共コンサルと政策の視点】指定管理者制度における人件費・物価スライド導入に関する一考察」では、本稿(上)・(下)より具体的な事例を交えて整理している。より詳細な情報をご希望の方は併せてご覧いただきたい(7)。
注
(7)「【公共コンサルと政策の視点】指定管理者制度における人件費・物価スライド導入に関する一考察」『公共コンサルと政策の視点』2026年7月、日本政策総研
https://www.j-pri.co.jp/report/4018.html
本稿で整理した論点が、各自治体において指定管理者制度における物価・人件費スライドの導入を検討する際の一助となれば幸いである。
*政策コンテンツ交流フォーラムは、株式会社日本政策総研、神戸シティ法律事務所が連携ハブとなり、国・地方自治体・民間企業のメンバーを架橋し、政策的課題を多面的に検討するネットワークです。本コラムを通じて、フォーラムにおける課題認識、政策創造の視点等をご紹介します。
本記事に関するお問い合わせ・ご相談は以下よりお願いいたします。
株式会社日本政策総研 会社概要
コンサルティング・取材等に関するお問合せ先
https://www.j-pri.co.jp/about.html
★「政策課題への一考察」は「月刊 地方財務」で連載中です。本誌はこちらからチェック!
月刊 地方財務 2026年9月号
特別企画:財政課職員が選ぶ業務に役立つ100冊
編著者名:ぎょうせい/編
販売価格:1,870円(税込み)
詳細はこちら ≫